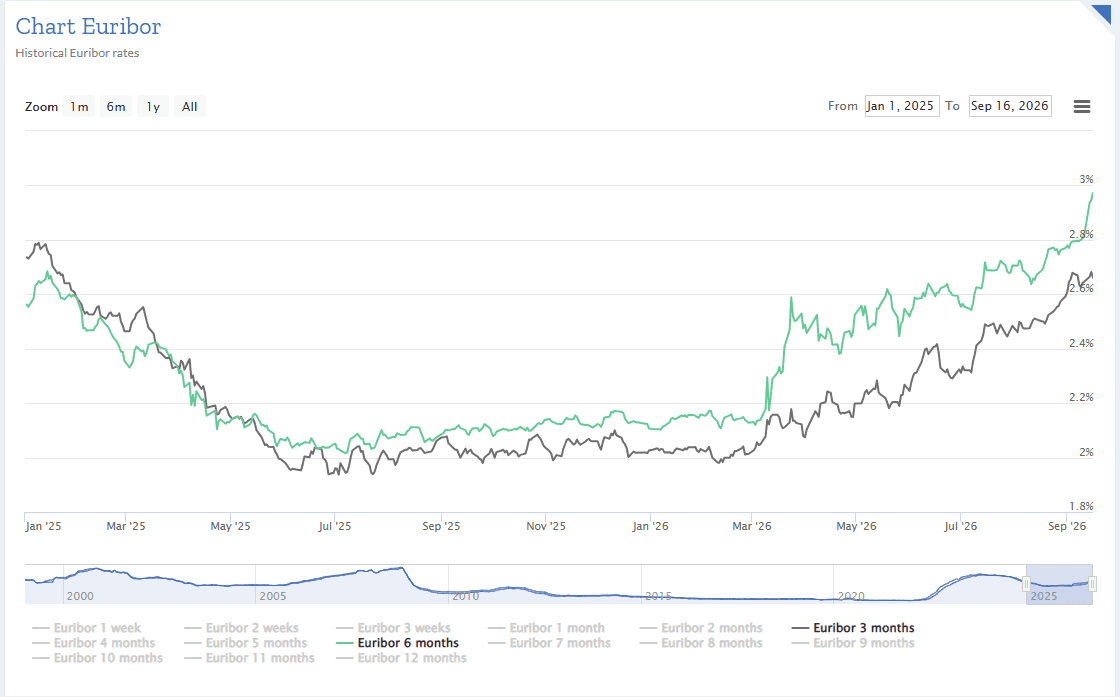
Euribor se trenutno nalazi na najvišoj tački od početka godine i od januara, tromesečni i šestomesečni euribor porasli su za po 30%. Stručnjaci navode da su razlog skuplji energenti, čije cene je sve teže prognozirati, piše Danas.
Euribor, ta kamata po kojoj banke međusobno pozajmljuju novac a koja je osnovni deo formule svih kredita komercijalnih banaka, nastavlja da raste. Od početka godine tromesečni euribor (3M) porastao je sa 2,029% na 2,647%, dok je šestomesečni (6M) uvećan sa 2,10% na 2,97%.
Na ovaj rast, koji za oba iznosi oko trećine, direktno su uticale visoke cene nafte kao posledica rata na Bliskom istoku. Iako je i tromesečni euribor doživeo skok u martu ove godine, a rast šestomesečnog euribora je u ovom periodu čak 0,4 procentna poena, cene nafte su skoččile još više ‒ sa 65$ na čak 112$ po barelu.
Kako navodi ekonomista Zoran Grubišić, Evropska centralna banka je više puta popuštala monetarnu politiku snižavajući kamatne stope, što je dovelo i do pada euribora, ali posledice prevelike relaksacije su poskupljenja koja su sada vidljiva.
„Sada ponovo imamo inflacioni pritisak, jer nafta je oko 100 dolara po barelu i nije izvesno kada će se spustiti u neki prethodni okvir, između 70 i 80 ili čak 60 i 70 dolara, u kome se dugoročno kretala“, kaže Grubišić.
Da će euribor nastaviti da u velikoj meri zavisi od cena nafte potvrđuje i ekonomista Dušan Uzelac, urednik sajta Kamatica.
Pored toga, on naglašava da je to već polje geopolitike i da je svet ušao u neko novo doba kada su u pitanju cene energenata, u kome su takva pitanja sve nepredvidivija i nedostupnija široj javnosti.
„Svaka moguća projekcija je prilično teška zato što smo ušli u neko moderno doba kada se objavama na tviteru podižu i spuštaju cene energenata, kao i aranžmani koji su daleko od očiju javnosti, a koji menjaju te cene i to je ono što dominantno utiče na cenu novca. Ono što je tu bitno za običnog čoveka da razume, za nekoga ko ima stambeni kredit vezan za euribor, jeste da nikome nije u interesu da taj euribor ode u neizdržive iznose. To je fina granica između visoke cene zaduživanja i kolapsa celog sistema, a to nikome ne donosi ništa dobro“, navodi Uzelac.
Mnogo veći euribor ne znači i mnogo skuplji krediti
Ipak, sigurno da postoji bojazan kako će se rast euribora odraziti na kredite u Srbiji koji za osnovu kamate uzimaju euribor.
Kako za Biznis.rs navodi direktor BBS Capital Investment Group, Vladimir Vasić, na primeru stambenog kredita od 100.000 evra na 25 godina sa kamatom koja se sastoji od šestomesečnog euribora i maržom banke od 3%, razlika u kamati između januara i septembra je 42 evra. To znači da bi korisnik kredita u januaru plaćao ratu od 591 evro, dok bi u septembru to bilo 633 evra, odnosno 510 evra više na godišnjem nivou.
Po svemu sudeći, trend rasta euribora će se nastaviti. Iako će korisnici kredita svakako osetiti rast euribora kroz veće rate kredita, eksperti tvrde da neki hipotetički veći rast euribora ne bi mogao da se naglo odrazi na kredite, između ostalog i zbog zaštite korisnika finansijskih usluga, pa pored osnovne finansijske predostrožnosti nema razloga za brigu o velikim i naglim poskupljenjima rata.
„Nešto na šta bi običan čovek mogao da utiče, jer su, kako kaže Balašević, carevi odlučili da se igraju rata, jeste da se fokusira na kapacitet svog zarađivanja i da ima neku rezervu za neke nepredviđene momente, da mu otplata kredita ne zarobi neke druge odluke. To je ono što je moguće, da se čovek pripremi da mu čak i neko poskupljenje tog euribora ne napravi drugu vrstu problema osim finansijskog“, kaže Uzelac.
Dodaje da je i Narodna banka Srbije uvela mehanizam koji štiti tržište od naglih šokova, kao i „da preko noći, u nekom ludom scenariju, euribor poskupi duplo, to ne znači da će se to odmah reflektovati na kredite građana, jer se podizanje tih kamatnih stopa dozvoljava u prosečnom nivou“.